
Préparer la retraite d’un couple de frontaliers, vingt ans à l’avance
Voici sept pages d’une étude de retraite établie pour un couple fictif de 44 et 42 ans : lui travaille en Suisse, elle en France. Le revenu du foyer selon l’âge de départ, et les décisions à préparer dès maintenant.
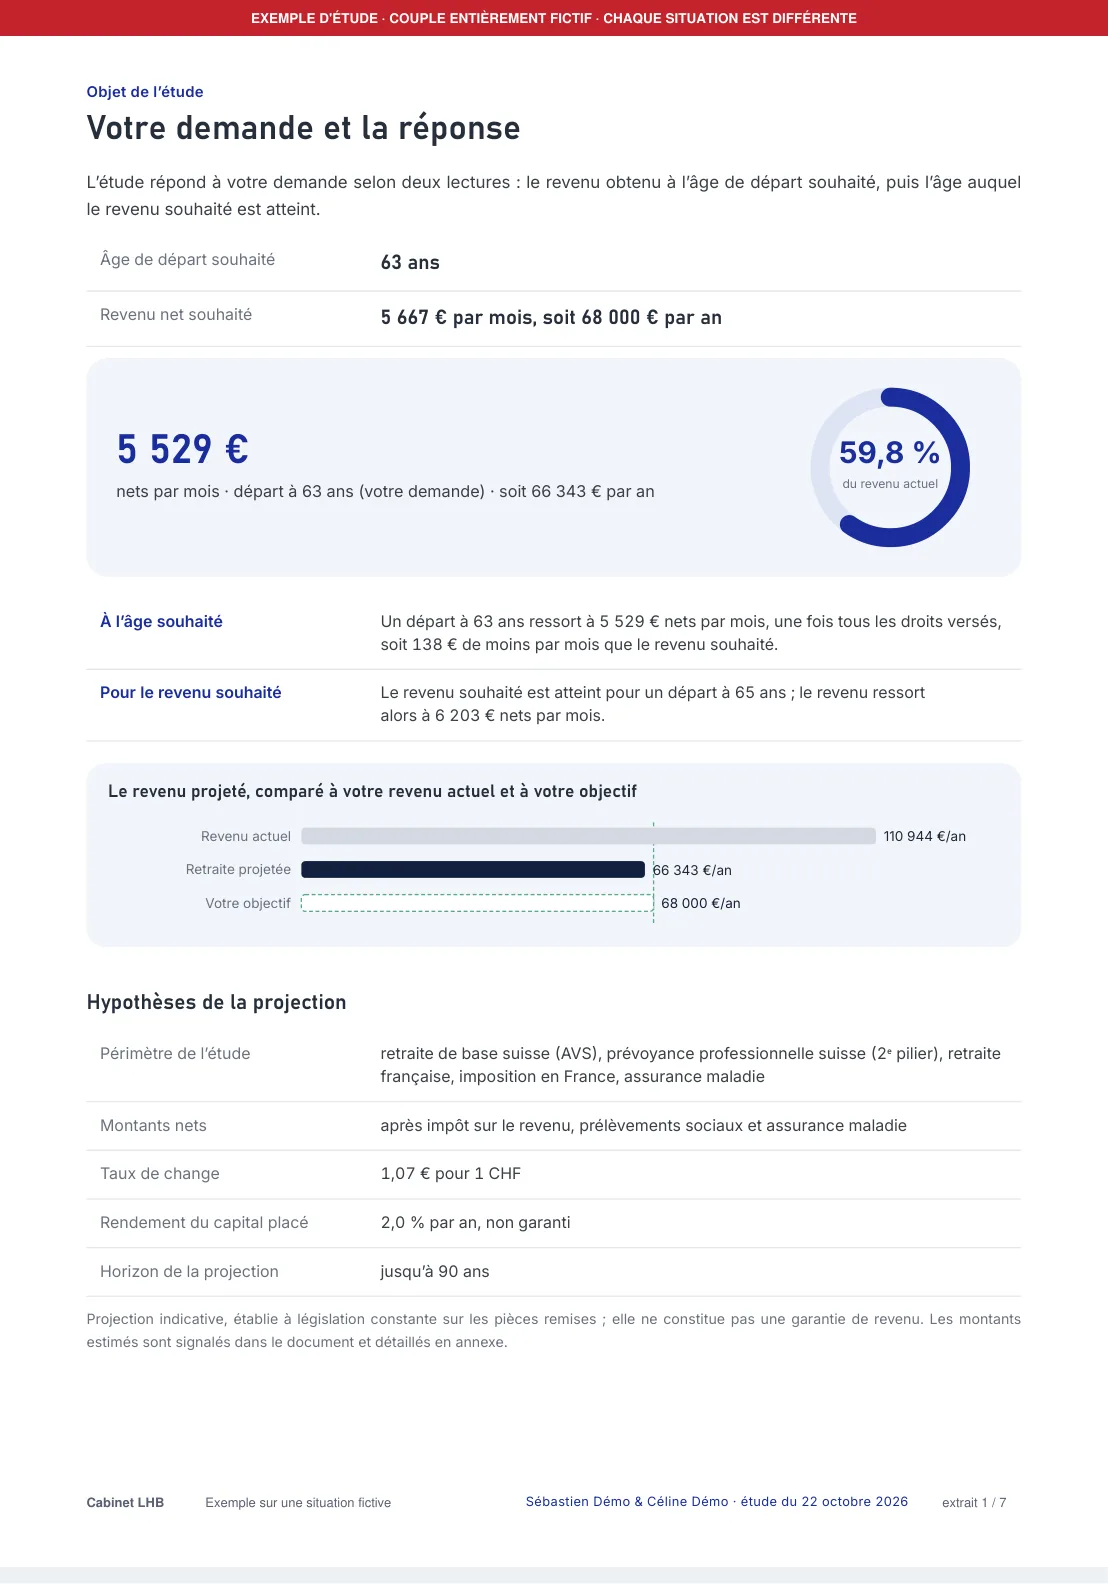
Ce que l’étude montre à ce couple.
Ce que contiennent les pages de l’étude.
Page 2
La réponse
À 63 ans, le foyer dispose de 66 343 € nets par an, soit 138 € par mois de moins que l’objectif. L’objectif est atteint à 65 ans.
 Page 6
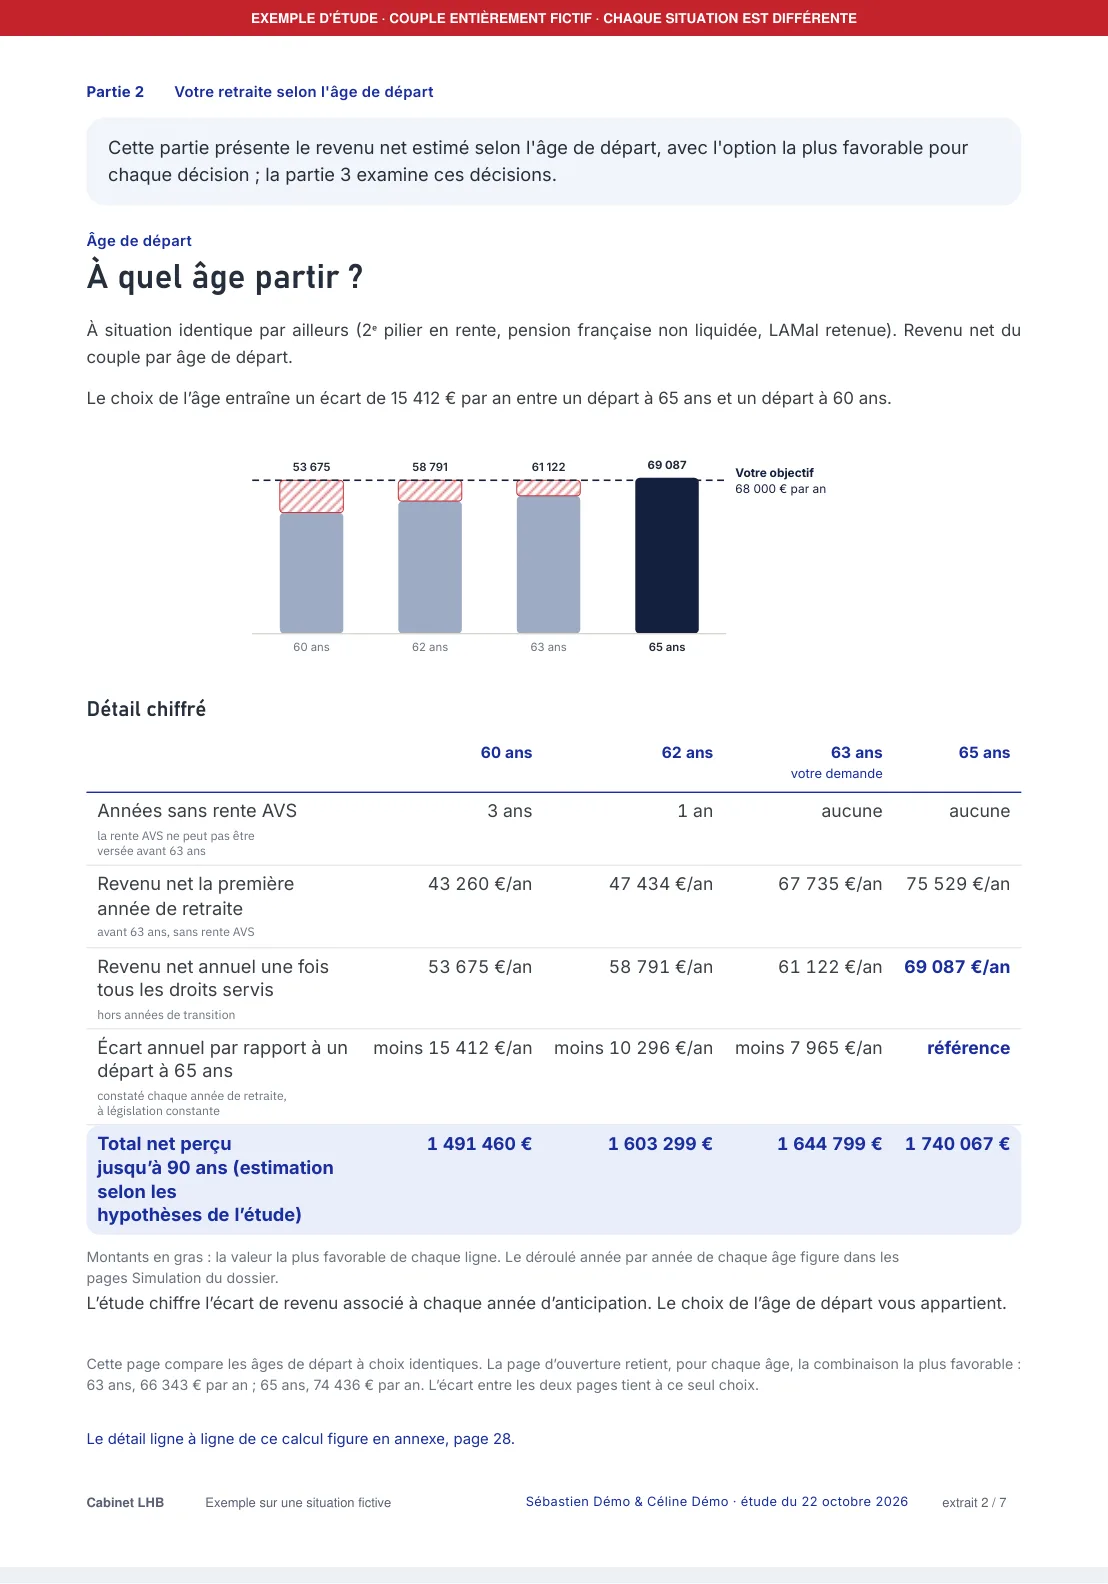
À quel âge partir
Entre un départ à 60 ans et un départ à 65 ans, l’écart atteint 15 412 € par an. Chaque année d’anticipation a son prix.
 Page 7
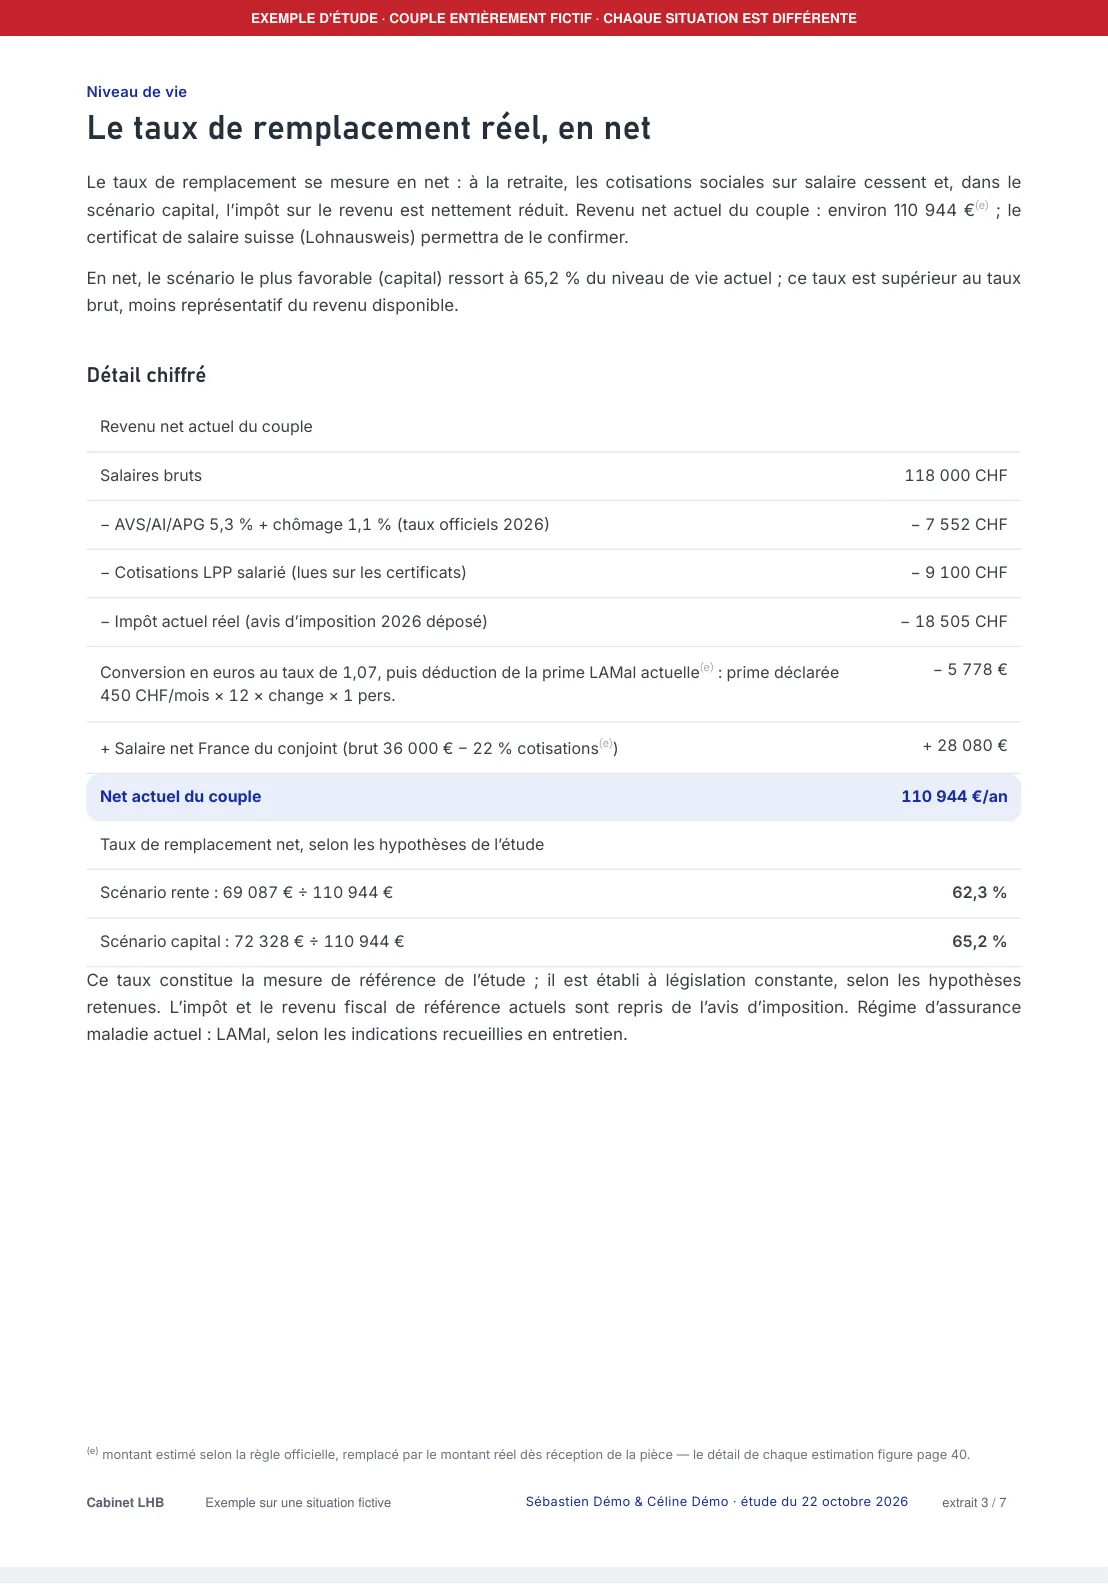
Le niveau de vie conservé
Mesuré en net, le revenu à la retraite représente 62 à 65 % du revenu actuel du couple, salaire français de Céline compris.
 Page 12
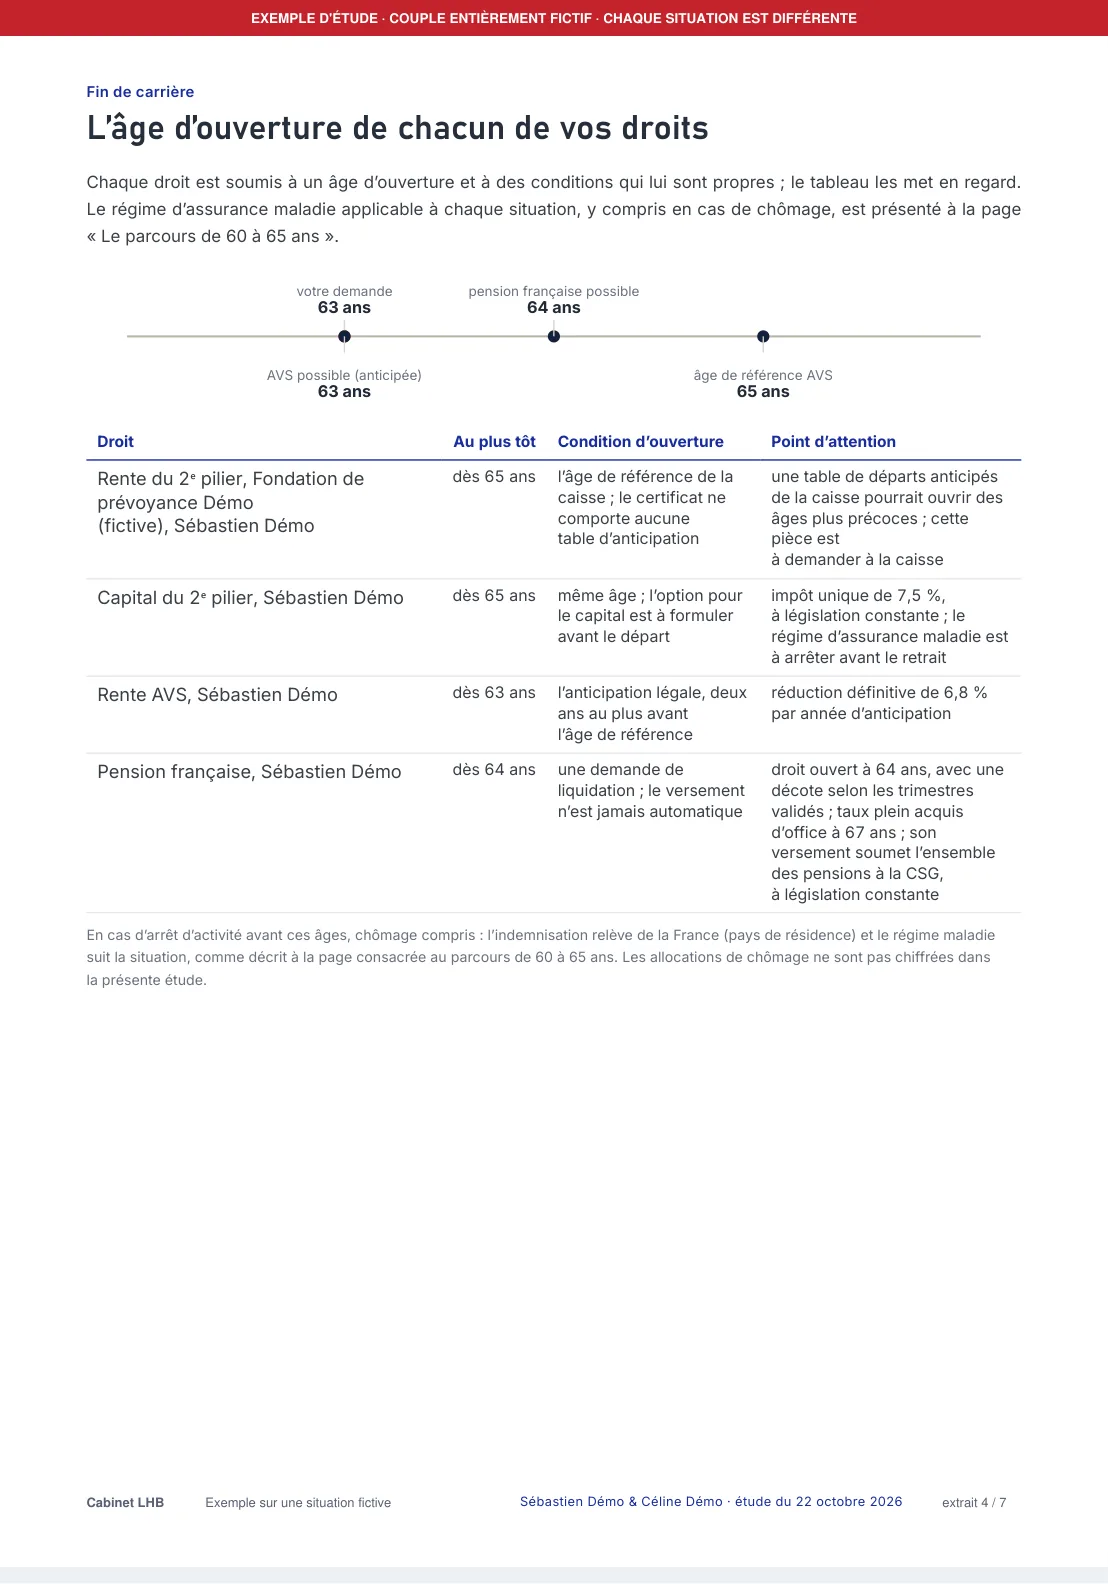
Le calendrier des droits
AVS anticipée dès 63 ans, retraite française à 64 ans, âge de référence à 65 ans : chaque droit suit sa propre règle.
 Page 13
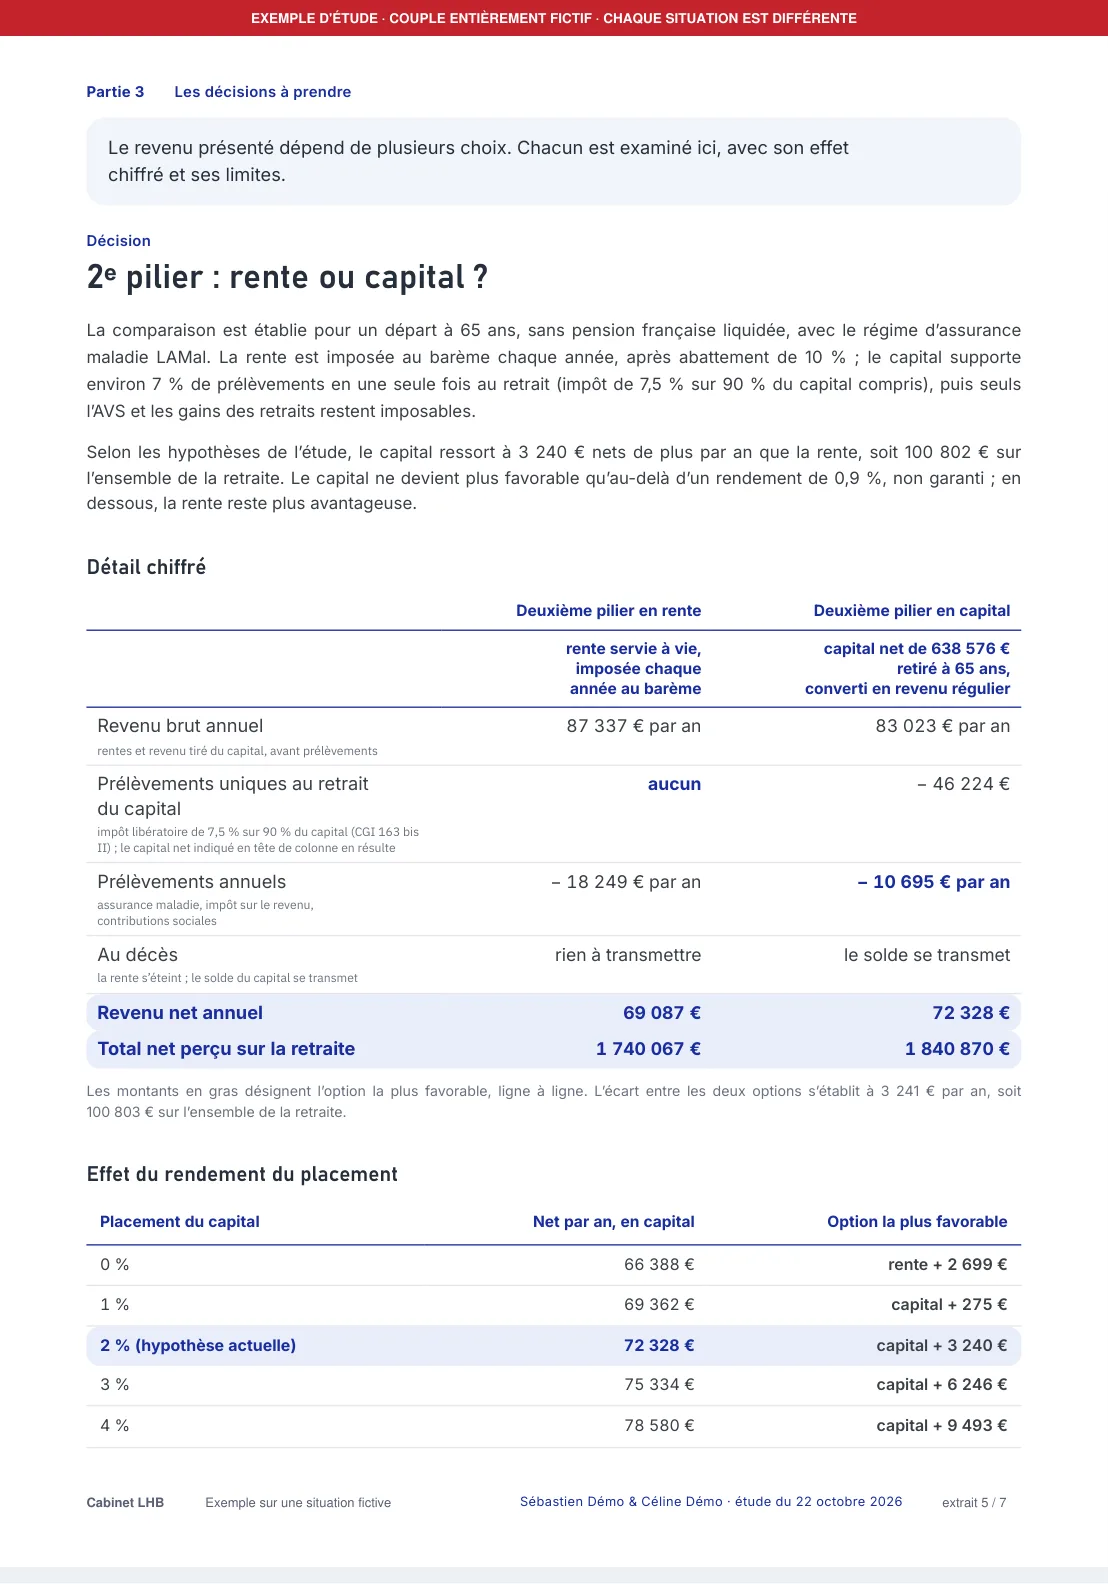
Rente ou capital
Avec un placement à 2 %, le capital procure 3 240 € nets de plus par an. Sous 0,9 % de rendement, la rente reprend l’avantage.
 Page 16
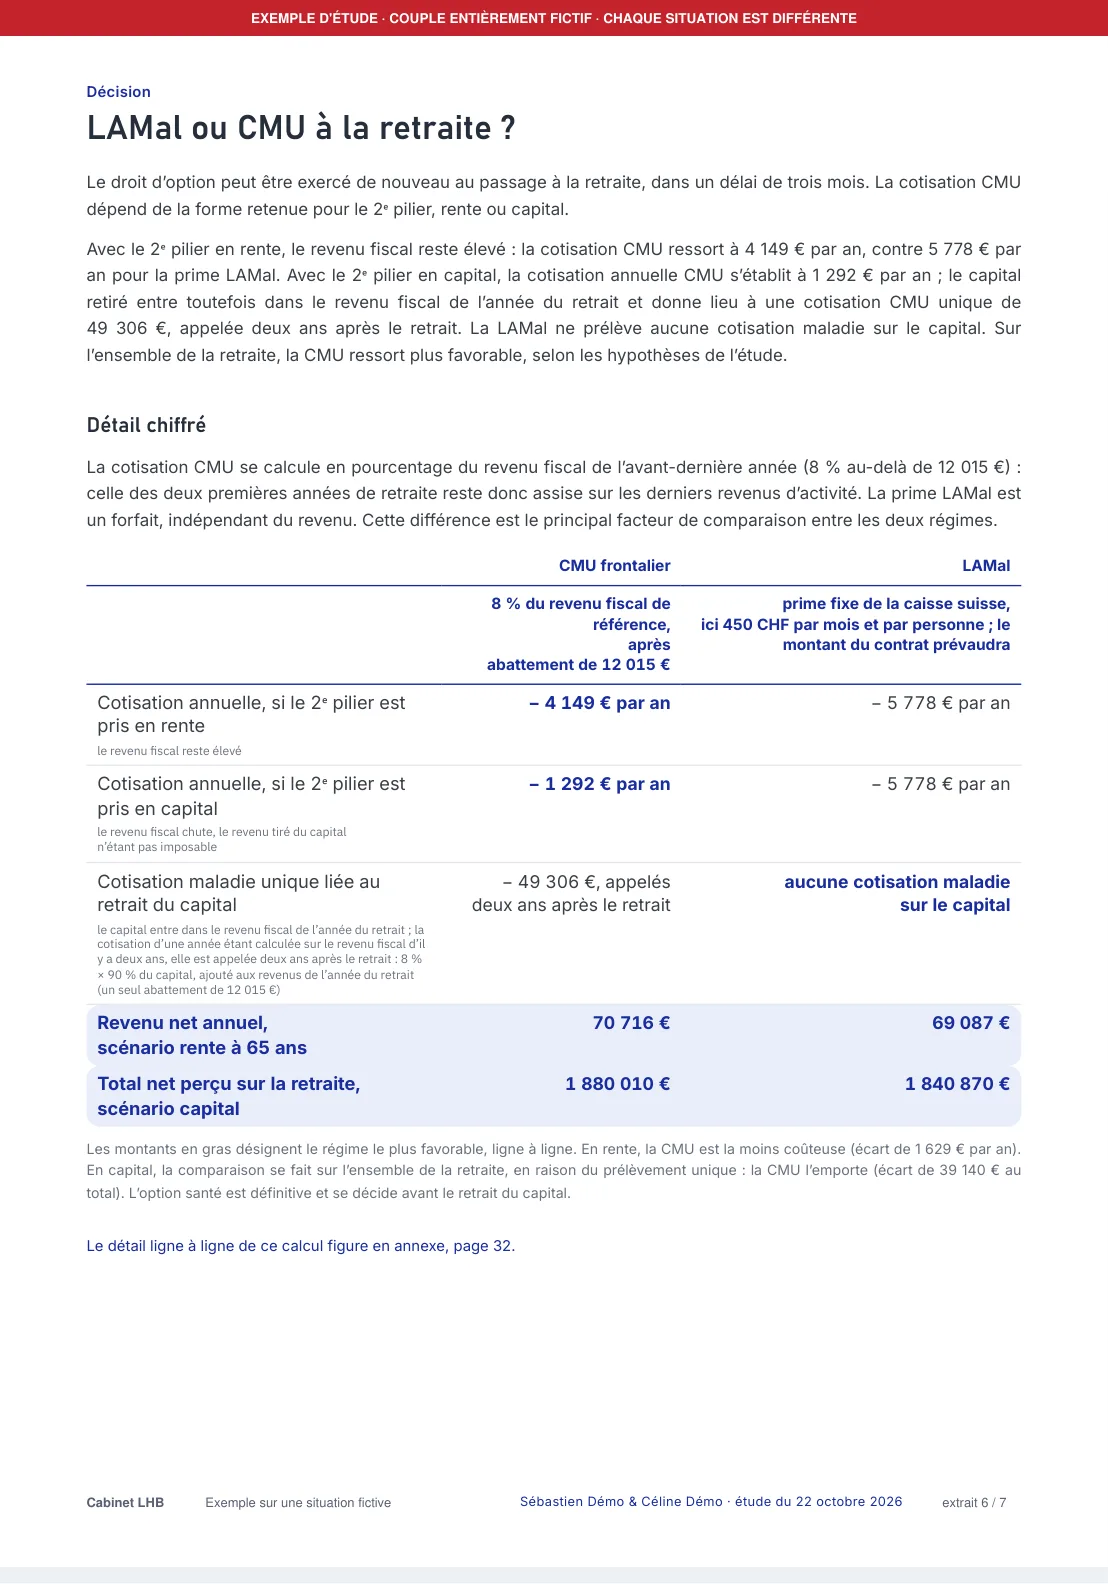
LAMal ou CMU
Le régime d’assurance maladie retenu à la retraite pèse sur le revenu net. Son coût dépend aussi du choix entre rente et capital.
 Page 38
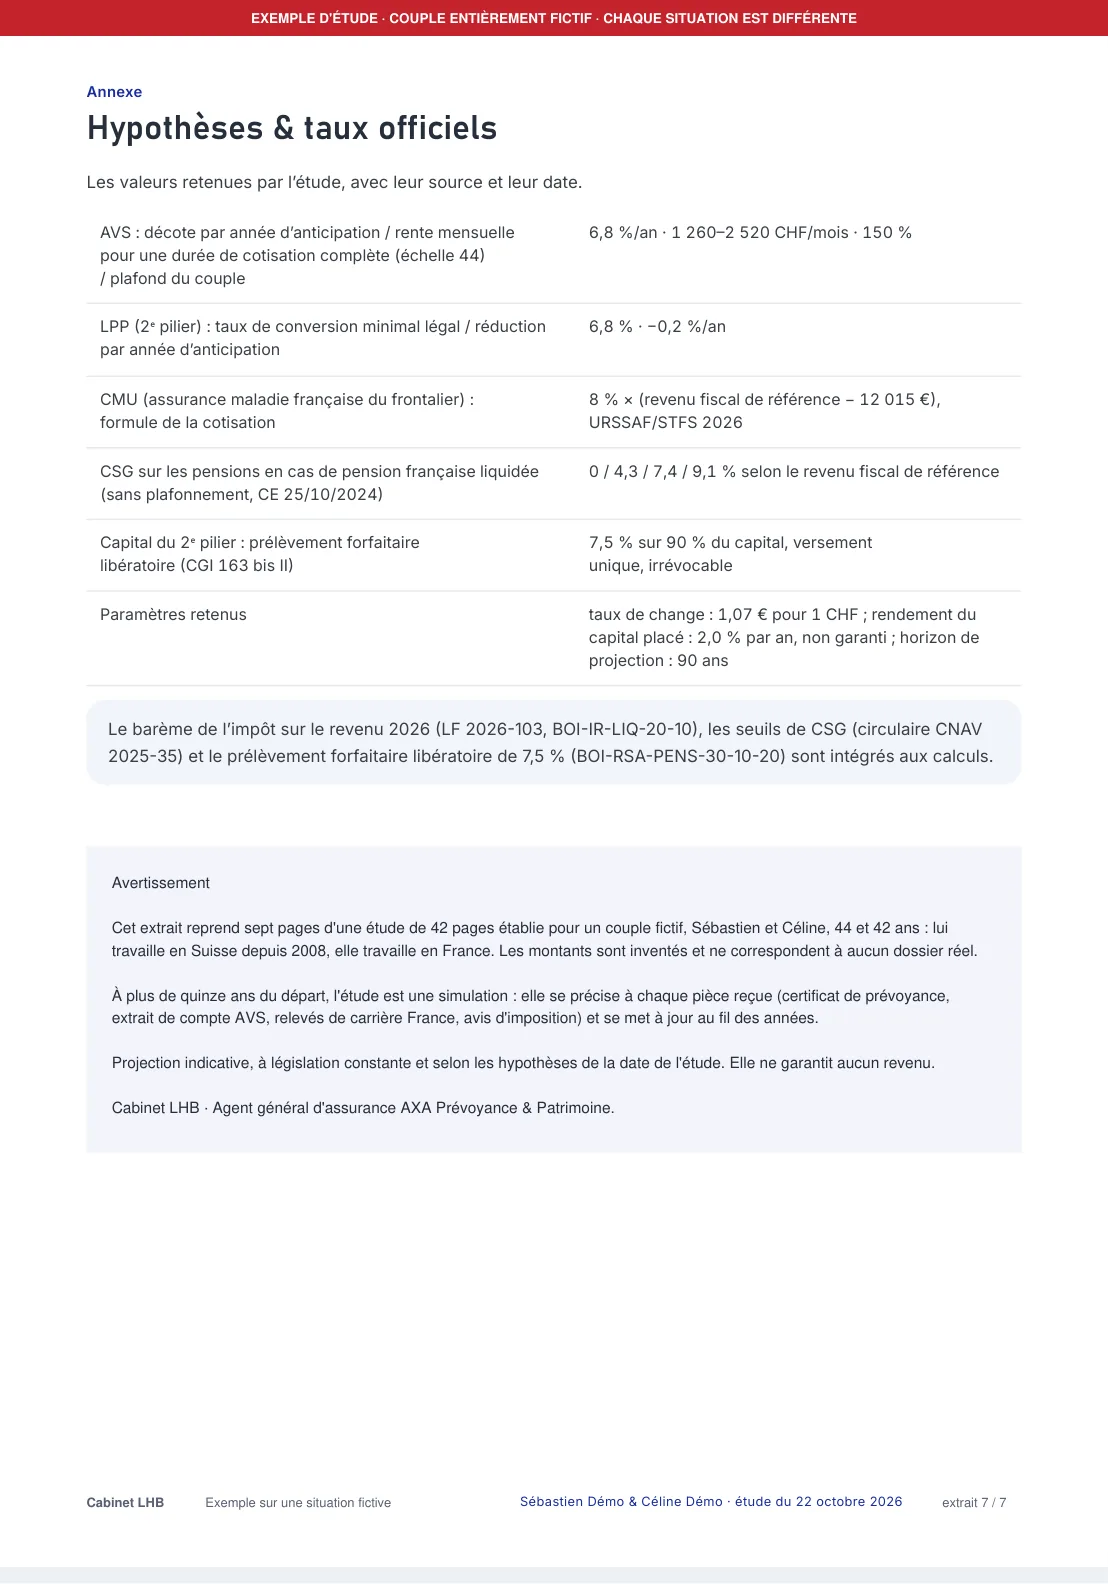
Les hypothèses
Taux de change, rendement du capital, fiscalité et seuils officiels, avec leur source et leur date.
Les sept pages en PDF
Un fichier léger à télécharger ou à imprimer, sans inscription.
Sébastien et Céline, un couple mixte.
Exemple indicatif, montants inventés
Deux enfants, un crédit immobilier jusqu’en 2041, un objectif de 68 000 € nets par an à la retraite. Le résultat d’un autre couple serait différent.
Trois décisions à mûrir pendant les années qui restent.
Choisir son âge en connaissant son coût
Chaque année d’anticipation est chiffrée, pour le foyer et non pour une seule personne.
Rente ou capital
La comparaison dépend du rendement espéré du capital et de la protection voulue pour le conjoint.
LAMal ou CMU
Le droit d’option se rejoue au passage à la retraite. Son coût se prévoit avant le départ, pas après.
Quel serait le résultat pour votre foyer ?
Vos questions sur cet exemple.
Pourquoi faire une étude de retraite vers 40 ans ?+
Mon conjoint travaille en France : est-il pris en compte ?+
Les chiffres vont-ils changer d’ici le départ ?+
Votre couple est plus proche de la retraite ?+
Cet exemple correspond-il à ma situation ?+
Pour préparer votre retraite de frontalier.
Retraite frontalier suisse
AVS, 2ᵉ pilier et retraite française : comment les droits se combinent.
Un couple proche du départ
Le même type d’étude pour un couple de 56 et 54 ans qui choisit son âge de départ.
LAMal ou CMU : le droit d’option
Le choix du régime et son effet sur votre revenu à la retraite.
Demandez une étude pour votre foyer.
Vous nous présentez votre situation, celle de votre conjoint et vos objectifs. Nous reconstituons vos droits en Suisse et en France, puis nous chiffrons les scénarios de départ.
Agent général d’assurance AXA Prévoyance & Patrimoine.